Кризис на рынке недвижимости: проверка фактов


Последние месяцы казахстанские СМИ активно пишут о ситуации на отечественном рынке недвижимости и в строительной отрасли. Самые умеренные оценки происходящего сводятся к тому, что рынок «замирает», «теряет покупателей» и «перестал расти». Однако есть и те, кто характеризует ситуацию как возможный «кризис» и даже «обвал». Наш редактор Маргарита Бочарова проверила, как описывают происходящее официальные статданные и насколько оправдан медийный алармизм.
В качестве точки отсчёта во всех случаях мы выбрали 2021 год, когда стартовала программа изъятия пенсионных накоплений, и рынок недвижимости начал оживать после пандемийного спада. Анализ показал, что при наличии нескольких действительно тревожных тенденций объём ипотечного кредитования, стоимостной объём выполненных строительных работ и площадь введённого в эксплуатацию жилья, согласно госстатистике, пока в разрезе всей республики продолжают расти.
Утверждение: количество сделок купли-продажи на рынке недвижимости падает.

Это правда, но только если мы говорим о сравнении прошедших восьми месяцев с аналогичным периодом прошлого года. В процентном соотношении количество сделок снизилось на 4,3%.
При этом из официальных данных также следует, что действительно ощутимое снижение количества сделок состоялось сразу после бума ещё в 2022-2023 годах. За упомянутые два года показатель упал на 37,2%. Затем, немного увеличившись, число сделок стабилизировалось примерно на одном уровне (260-270 тыс. за восемь месяцев), на котором и держится до сих пор.
Подчеркнём, что для окончательного вывода о «падении» необходимо дождаться итогов года. Статистика за 2023, 2024 и 2025 годы демонстрирует, что своего пика количество сделок на рынке недвижимости, как правило, достигает в декабре. Такой пик в Казахстане имеет устойчивую сезонную основу: после осеннего восстановления граждане стремятся завершить сделки до конца года, зафиксировав действующие условия.
Утверждение: спрос на рынке недвижимости просел из-за падения платежеспособности казахстанцев и сокращения льготной ипотеки – денег стало резко меньше.

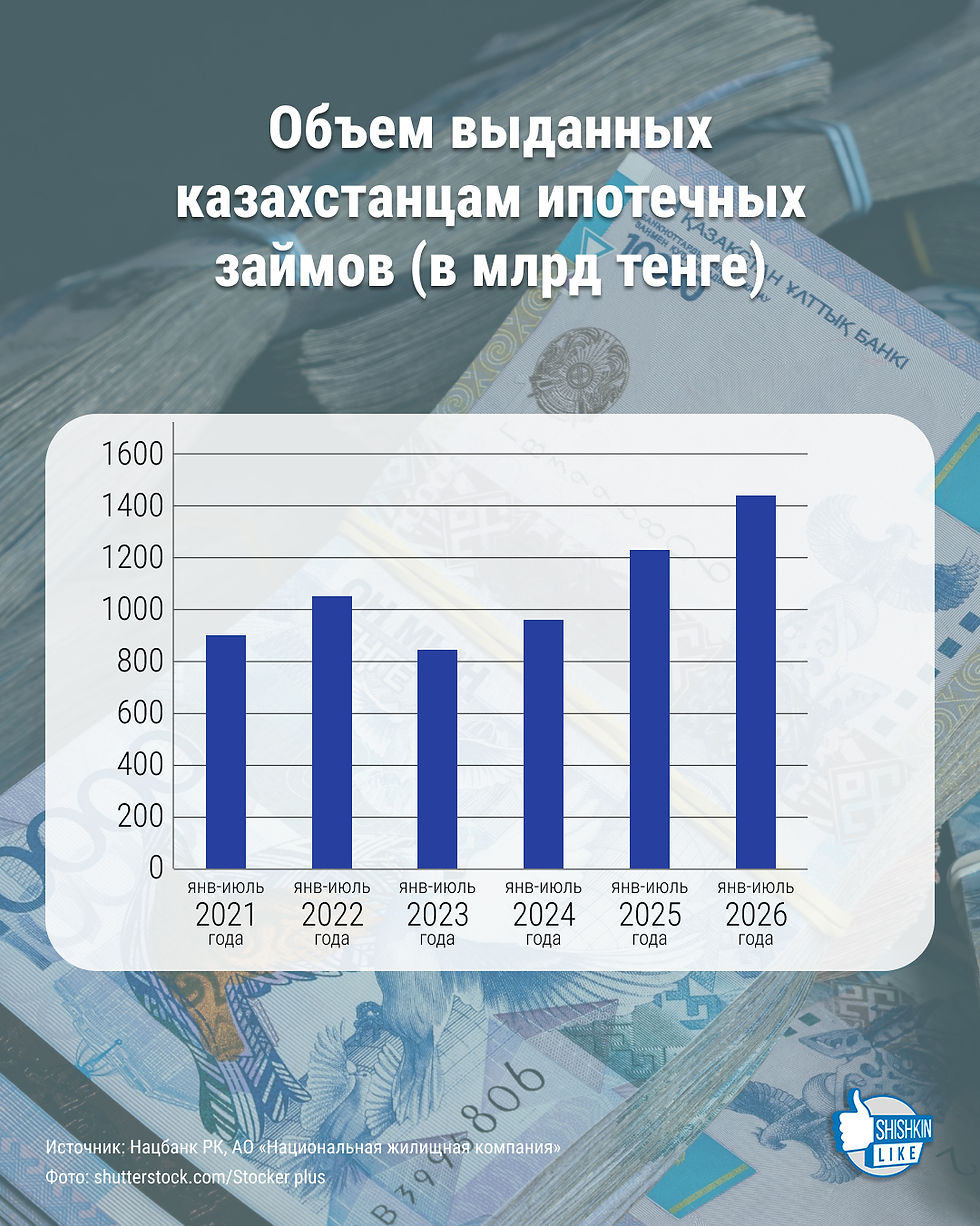
Это частично верно. С одной стороны, официальные данные по индексу реальных денежных доходов населения действительно указывают на устойчивое снижение с 2021 года. С другой стороны, однозначно говорить о сокращении денежной массы на рынке недвижимости пока не приходится – об этом свидетельствует растущий из года в год объём ипотечного кредитования. Последнее можно объяснить, как минимум, двумя обстоятельствами.
Во-первых, как пишет Ассоциация финансистов Казахстана в своём последнем обзоре, структура задолженности продолжает смещаться в сторону крупных займов. Так, по итогам первого полугодия 2026 года доля кредитов от 20 млн тенге выросла с 31,4% до 39,6% на фоне снижения доли займов до 10 млн тенге.
Во-вторых, эксперты сообщают, что в этот период положительная динамика совокупного рынка «полностью обеспечивалась» расширением финансирования через «Отбасы Банк», который предоставляет гражданам как раз льготную ипотеку. При этом портфель финансового учреждения растёт и уже приблизился к 60% рынка.
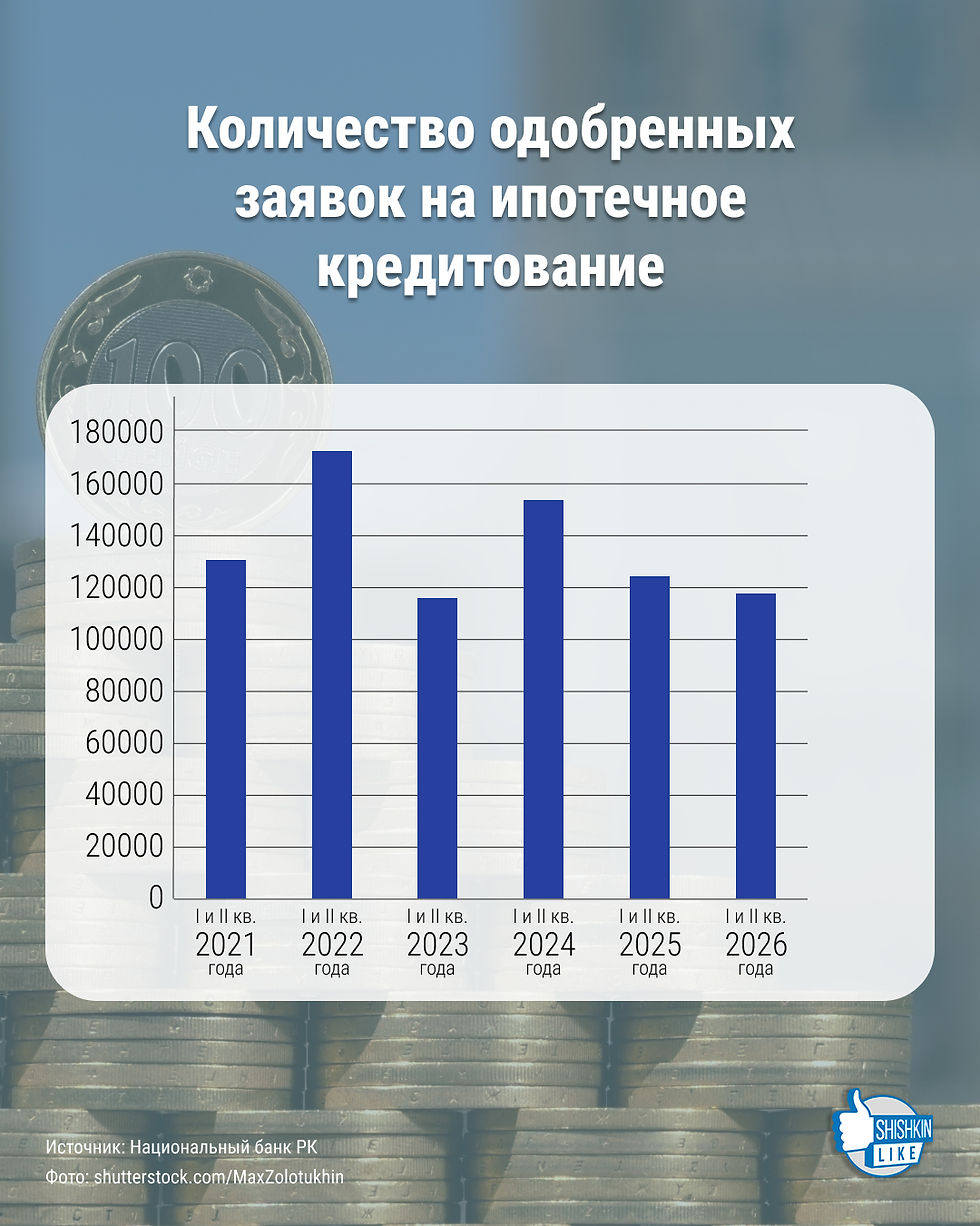
При этом отметим, что в абсолютных числах количество одобренных заявок на ипотеку по итогам двух первых кварталов демонстрировало высокую нестабильность на протяжении всех последних лет. После максимума в 2022 году — 168,3 тыс. заявок — показатель резко снизился в 2023 году, затем частично восстановился в 2024 году, но в 2025-2026 годах вновь перешёл к сокращению. Однако замедление темпов в последние годы пока рано считать долгосрочной тенденцией — это может означать, и что рынок приближается к определенному уровню стабилизации.
Утверждение: из-за снижения спроса цены на недвижимость уже падают.
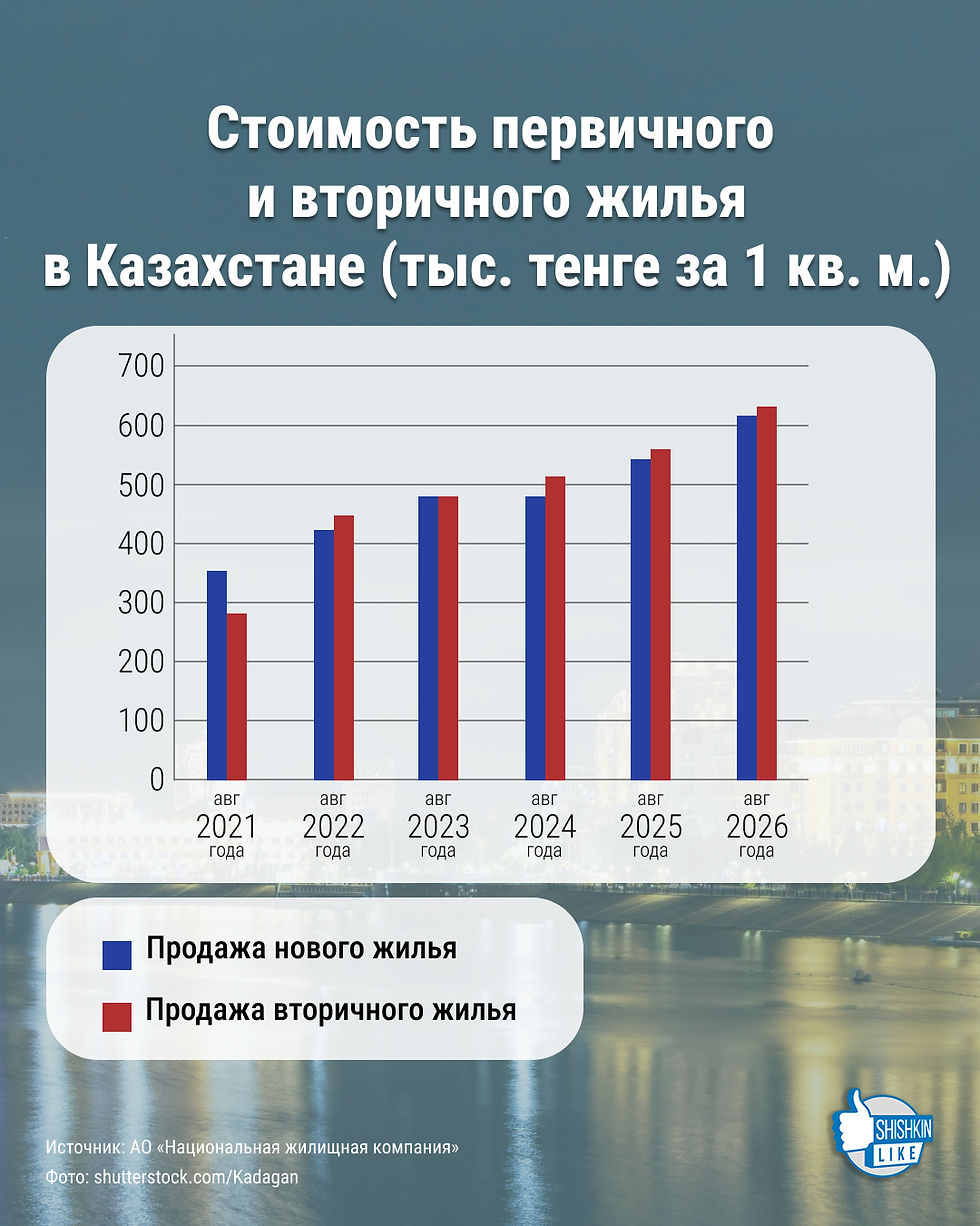

Это неверно – пока, по данным Бюро нацстатистики, стоимость жилья в Казахстане не демонстрирует тенденции к снижению. Падение спроса, если оно действительно имеет место, далеко не сразу приводит к коррекции цен, особенно на вторичном рынке. Продавцы могут снимать объекты с продажи и ждать, покупатели дольше принимают решение, увеличивается доля торга. Тем временем сделки продолжает заключать узкий сегмент наиболее платежеспособных клиентов (что и отражается в официальной статистике, в основе которой состоявшиеся сделки).
Что касается первичного рынка, то здесь рост цен поддерживается ростом себестоимости строительства. В этом году эксперты связывают его, в частности, с повышением НДС на первичное жильё до 16%, а также с отменой льготных налоговых режимов, которая коснулась, среди прочих, и многочисленных подрядных организаций. Своё влияние на стоимость будущих строительных проектов может оказать и введённый в действие минувшим летом новый Строительный кодекс, говорят эксперты.
Утверждение: дефицит денег у строительных фирм – одна из вероятных причин заморозки новых строительных проектов.


Это, скорее, верно, хотя делать вывод о подтверждённом дефиците, возможно, преждевременно. Согласно официальной статистике, за 2021-2026 годы в строительной отрасли (имеются в виду крупные и средние предприятия) финансовая нагрузка увеличилась примерно в два раза, однако рентабельность осталась примерно в том же диапазоне. Отметим, что рост обязательств не равен автоматически росту банковского долга. Это может быть смесь кредитов, долгов поставщикам, налоговых обязательств, зарплатных долгов и авансов.
Особое внимание обращает на себя ухудшение в этом году: при росте задолженности почти на 28% год к году рентабельность снизилась с 18,6% до 14,3%. Это свидетельствует о росте финансовой нагрузки при отсутствии сопоставимого улучшения доходности. Динамика указывает на повышенный риск кассовых разрывов и зависимости от привлечённого финансирования, однако сама по себе всё же не доказывает фактический дефицит денежных средств.
Утверждение: на фоне падения объёмов ввода новых объектов темпы жилищного строительства резко замедлились.


Это неверно. Данные Бюро нацстатистики показывают, что с 2021 года объём введённого в эксплуатацию жилья в Казахстане вырос с 8,9 до 11,3 млн кв. м за восемь месяцев года (примерно на 27%). После незначительного снижения в 2022 году показатель ежегодно увеличивался. Наиболее резкий рост пришёлся на 2023 год (12,5%), после чего темпы стабилизировались на уровне 4-5% в год.
Схожая динамика наблюдается и по стоимостному объёму выполненных работ в части строительства жилых зданий. Показатель не демонстрирует резкого замедления в номинальном выражении. Напротив, объём выполненных работ в январе-августе 2026 года вырос на 20,9% год к году. Однако по графикам также видно, что рост стоимости работ существенно опережает рост введённой площади жилья. Значительная часть прироста стоимости, таким образом, может объясняться не столько ростом физического объёма строительства, сколько банальным удорожанием работ.
P.S. Ещё одним утверждением, растиражированным СМИ, стало заявление о грядущем дефиците жилья. Оно, в числе прочего, основано на том, что количество новых проектов, которые прошли государственную либо частную экспертизу, в этом году якобы значительно сократилось. Однако нам не удалось верифицировать эти данные через открытые источники: сведения по госэкспертизе разрозненны и не систематизированы, а данные по частной экспертизе нигде публично не агрегируются. Мы запросили соответствующую информацию в Комитете по делам строительства и ЖКХ Министерства промышленности и строительства и ждём ответа.
Подписаться на @Shishkin_like